Ir para o conteúdo
Publicidade
Banner do BMP Fullbanking

CréditoCrédito · Crédito

Fundbox: autônomo nos EUA tem 35% a 40% do crédito que pede

No Money20/20, o CEO da Fundbox estimou a demanda em mais de US$ 1 tri ao ano; a fintech decide 98% dos pedidos de autônomos e PMEs em menos de 30 s.

por

· 3 min

Money2020
Foto: Let’s Money

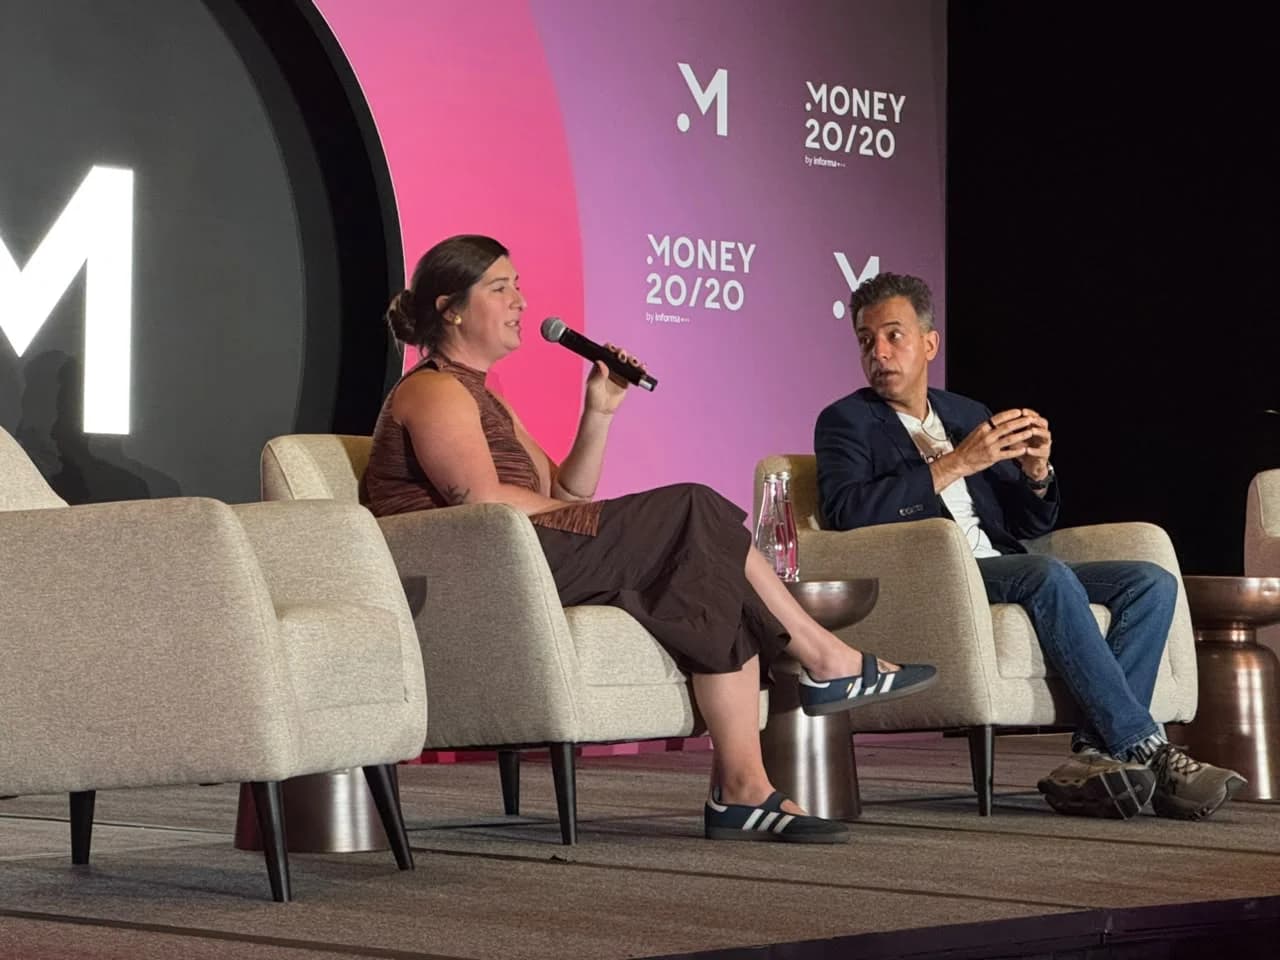
Bancos, fintechs e credores alternativos atendem algo como 35% a 40% da demanda por crédito de trabalhadores de aplicativo, autônomos e pequenos negócios (PMEs) nos EUA, estimou Prashant Fuloria, CEO da Fundbox, no painel “No Score, Real Business” do Money20/20 USA, em Las Vegas, no domingo (18). Para ele, só a análise automática dá conta desse público.

A conta parte de uma demanda acima de US$ 1 trilhão por ano em originações, e não em saldo, número para o qual ele remeteu a dados do Fed. Os bancos originariam cerca de US$ 300 bilhões, perto de 30% disso, e fintechs e credores alternativos, outros US$ 100 bilhões, valor que ele mesmo tratou como aproximado. Fuloria ressalvou que nem toda essa demanda deve virar empréstimo.

Fundbox · crédito a autônomos e pequenos negócios nos EUA

Na conta do CEO da Fundbox, a oferta de crédito fica longe da demanda

Originações por ano, em US$ bilhões; valores aproximados ditos no painel

Estimativas faladas por Prashant Fuloria, CEO da Fundbox, no painel do Money20/20 USA em 18 de outubro de 2026: a demanda por crédito de autônomos e pequenos negócios nos EUA passa de US$ 1 trilhão por ano em originações; os bancos originam cerca de US$ 300 bilhões e fintechs e credores alternativos, cerca de US$ 100 bilhões. Pela conta dele, a oferta atende algo como 35% a 40% da demanda.

Fonte: Prashant Fuloria, CEO da Fundbox, no Money20/20 USA (18/10/2026). Arte: Let’s Money.

A mediadora, Bailey Reutzel, Content Lead, USA do Money20/20, abriu com números que disse ter levantado: mais de 70 milhões de americanos, cerca de 36% da força de trabalho, se identificam como trabalhadores gig, público que várias fintechs disputam nos EUA.

Onde a análise tradicional de crédito trava

Fuloria separou o problema em distribuição, dados e análise. Conquistar esse cliente em escala por busca ou rede social é difícil, então a Fundbox opera de dentro das plataformas que ele já usa. O histórico de crédito pode estar defasado e a declaração de imposto chega com um ano de atraso. E a análise comercial dos bancos custa de US$ 3 mil a US$ 5 mil por empresa avaliada, o que não fecha para empréstimos de US$ 5 mil a US$ 50 mil.

Segundo o CEO, a Fundbox, com cerca de 10 anos de operação, decide 98% dos pedidos sem intervenção humana, em menos de 30 segundos; perto de 2% passam por revisão de uma pessoa. A empresa diz trabalhar com mais de 35 plataformas, como eBay e QuickBooks, e alimenta o Stripe Capital em parte dos mercados. Todos os empréstimos do SoFi a pequenas empresas, afirmou, rodam na Fundbox. “Eu diria que somos o vendedor de armas, mas isso não soa muito bem. Somos o fornecedor de capacidades”, disse (em tradução livre).

IA para ler extrato, modelo determinístico para decidir

A IA generativa classifica o texto solto das transações bancárias e das faturas, o que ajuda a remontar o resultado de um pequeno negócio. A decisão fica com modelos tabulares de fundação, baseados em transformer, sem LLM e determinísticos. “O que não fazemos, por exemplo, é pegar os dados de um cliente, jogar num LLM e dizer: tome uma decisão sobre isso”, afirmou Fuloria (em tradução livre). Ele citou Revolut e Nubank entre os que constroem modelos com as próprias transações; o Nubank coloca modelo de IA no crédito no Brasil.

“O crédito é muito regulado. E isso significa que você realmente não pode dar uma decisão a alguém sem que ela seja explicável, repetível”, disse (em tradução livre). A Fundbox empresta com licenças estaduais e em parceria com bancos de regulação federal, que originam os créditos. Além da antecipação de faturas, contou, a empresa está entrando mais em financiamento de compras e de folha de pagamento.

O que observar

Os números do painel são estimativas faladas. A pergunta que fica é quanto da distância entre oferta e demanda é crédito negado por falta de dado e quanto é risco que nenhum modelo deveria aceitar. Vale acompanhar se a análise por fluxo de caixa reduz inadimplência nesse tíquete baixo ou só acelera a resposta, e como modelos tabulares de fundação vão explicar cada recusa ao tomador com a clareza que os reguladores americanos cobram dos modelos estatísticos clássicos.

Fontes: Money20/20 USA • Let’s Money: trabalhadores gig • Let’s Money: Nubank

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasCrédito
Ver a editoria →

Mais artigos de Crédito →

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.