Ir para o conteúdo
Publicidade
Banner do BMP Fullbanking

FintechFintech · Banking as a Service

Goiás lança Pequi Bank e entregará 10 mil cartões a alunos

Pequi Bank começa em Goiás com 10 mil cartões estudantis a serem entregues e parceria com Stark Bank. Meta é movimentar R$ 16 bilhões por ano no estado.

por

· 2 min

Atualizado em

Fotos Junior Guimarães e Walter Folador

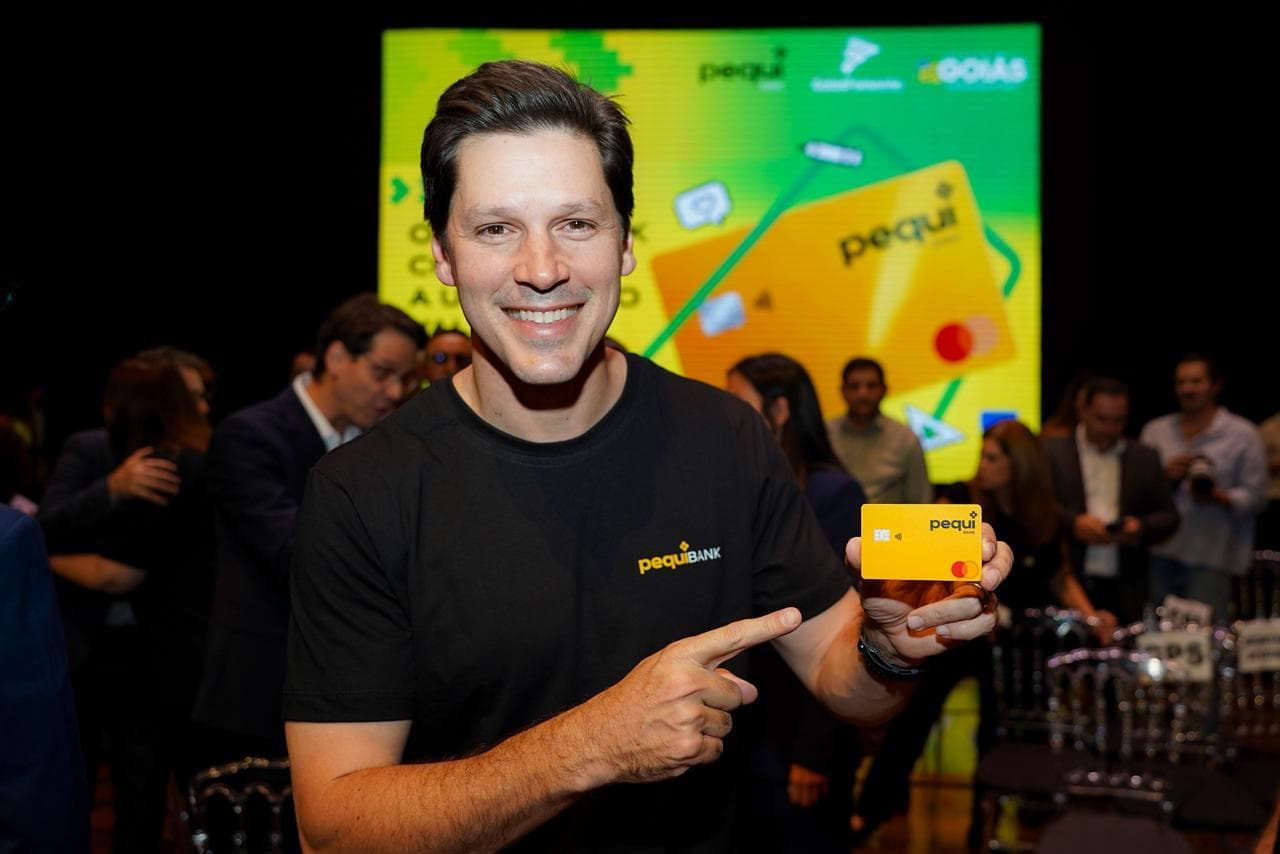
O governo de Goiás lançou em 16 de junho de 2026 o Pequi Bank, “fintech” estadual construída em parceria com a Stark Bank. Pela lei estadual que criou a plataforma, o Pequi Bank é uma “infraestrutura transversal de Estado, não uma instituição financeira”. Logo no anúncio, o governo informou que os primeiros 10 mil cartões da plataforma serão entregues a alunos da rede pública contemplados pela bolsa estadual.

Os números do lançamento

Item Valor
Cartões a serem entregues na primeira fase 10 mil
Prazo de rollout completo Até 24 meses
Movimentação anual projetada R$ 16 bilhões
Aporte direto do Estado Zero

Lançamento do Pequi Bank em 16 de junho de 2026. Fonte: O Hoje

Cartões estudantis abrem a operação

Pelo desenho apresentado, a “fintech” vai funcionar como porta de entrada única para programas estaduais e produtos bancários do dia a dia, segundo a GoiásFomento. Os 10 mil cartões da estreia estão atrelados às bolsas estudantis coordenadas pela Seduc, a pasta de educação do estado. Pela informação do governo, os demais alunos da rede pública estadual recebem o cartão ao longo de 2026.

O rollout completo da “fintech” tem prazo de até 24 meses. A oferta vai além dos cartões: conta digital, Pix, boletos, antecipação de recebíveis, maquininhas para pequenos comerciantes, pagamento de convênios e cartão de crédito também estão no roadmap. A projeção da GoiásFomento é de que a plataforma chegue a movimentar perto de R$ 16 bilhões por ano no estado quando estiver em pleno funcionamento.

Sem aporte do Estado e com três consultorias na seleção

Toda a infraestrutura técnica e os riscos digitais ficam por conta da Stark Bank, segundo o governo de Goiás. O Estado não fará aporte direto, e os lucros gerados pela plataforma serão divididos entre o ente público e a empresa privada. Os valores que vão circular na “fintech” têm duas origens: pagamentos dos próprios usuários e repasses de programas sociais do governo.

A proposta da Stark Bank passou por três avaliações antes da contratação. A análise jurídica ficou com o escritório Menezes Niebuhr, a avaliação regulatória com a Pivot Tech e a auditoria de integridade técnica com a Work7 Auditores. Em discurso de lançamento, o governador Daniel Vilela disse que a seleção foi feita com uma “régua bem elevada”, em referência aos novos critérios do Banco Central que devem reduzir o número de provedores de BaaS a partir de 2027.

O que observar

“Fintechs” estaduais que combinam programas sociais e crédito produtivo dependem de duas tensões em paralelo: ritmo de adesão dos beneficiários e capacidade de operar dentro do regime mais restrito que o regulador deve impor a partir de 2027. Vale acompanhar como agências de fomento estaduais vão calibrar produtos de crédito para públicos historicamente fora do sistema bancário tradicional sem virar vetor de endividamento. Iniciativas próximas de inclusão financeira mostram que prazos e taxas pesam tanto quanto o acesso à conta.

Fontes: O Hoje • Revista Factual • TI Inside

Compartilhar essa notícia

Let's News

Entenda o dinheiro antes do mercado.

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.

Mais notíciasNotícias
Ver a editoria →

Mais artigos de Notícias →

Let's News

Ao assinar, você concorda com a política de privacidade.

Sem spam. Cancele quando quiser.