

Quando o mercado financeiro brasileiro ainda dava seus primeiros passos, a Matera, empresa com foco em soluções para bancos tradicionais e digitais, fintechs, e outras instituições, já investia em tecnologia para um setor que viria a se transformar de maneira radical com a digitalização.
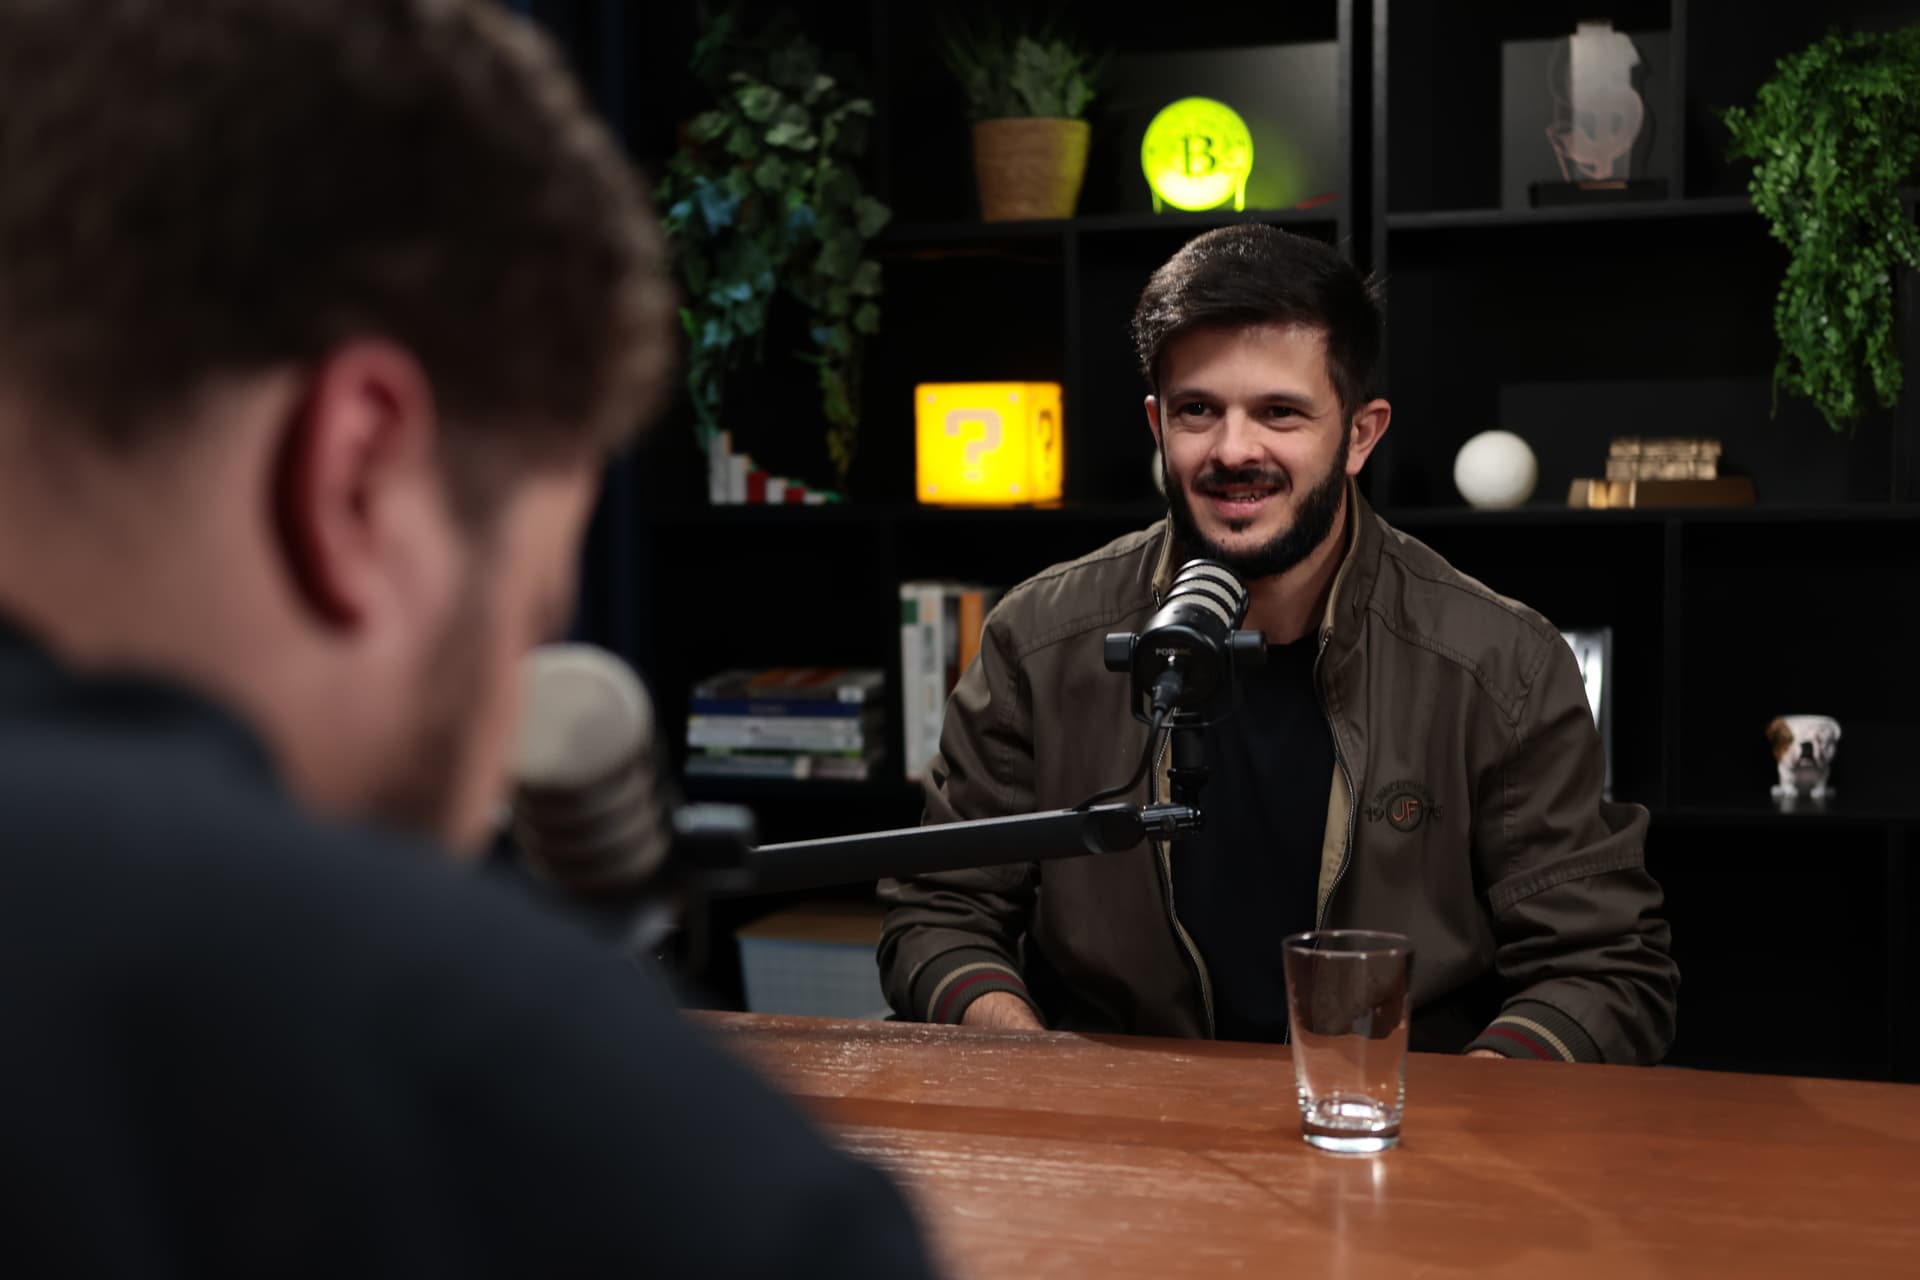
Com quase quatro décadas de existência, a empresa acompanhou, da primeira fileira, a ascensão de startups, a consolidação do Pix no Brasil mais recentemente, e a reconfiguração de praticamente todo o sistema bancário. Nesse cenário, o papel da inovação foi central, mas também desafiador, segundo comentou com exclusividade ao podcast da Let’s Money Fabiano Amaro, head de inovação e alianças da Matera.

Foto: Let’s Money
Na entrevista, o executivo relembrou a sua trajetória. Formado em Sistemas de Informação pela PUC Campinas, com MBA em Gestão Estratégica pela Unicamp, Amaro entrou na empresa em 2008, ainda como estagiário, e acompanhou a evolução da companhia em um momento decisivo para o setor.
Nessa época a Matera contava com cerca de 120 funcionários e atendia, sobretudo, middle office banks, instituições estrangeiras que operavam em território nacional com foco em pessoas jurídicas.
“Era uma empresa bem menor, já estabelecida no mercado financeiro, mas com um mercado potencial muito menor do que é hoje”
Segundo o executivo, um momento determinante foi a implementação da Lei nº 12.865/2013, que regulamentou as chamadas Instituições de Pagamento (IPs). Conforme disse à Let’s Money, essa regulação foi fundamental no que se refere à separação do patrimônio das empresas dos recursos pertencentes aos clientes, dado que a mudança não só trouxe mais segurança jurídica, como abriu um novo mercado endereçável.
“Foi aí que viram a necessidade da lei. Ela veio para separar aquilo que é da instituição e aquilo que está em nome dela, mas é de posse dos clientes […] Do dia para a noite, criou um mercado totalmente novo e ainda com necessidade de tecnologia de core bancário para operar com o regulatório como necessário também. Com algumas poucas adaptações, conseguimos atender a esse novo mercado”
Nesse sentido, o conceito de “embedded finance” começava a ganhar força, mesmo que ainda que sob outro nome. “A gente falava muito do conceito do ‘império’, de que qualquer empresa pode ser um banco ou pode ter um banco. E o pessoal falava: ‘Você tá louco?’. Mas os grupos começaram a perceber quanto dinheiro havia na mesa”, relembrou.
A explosão das fintechs
Os anos se passaram e o que se viu foi uma corrida para oferecer contas digitais e cartões de crédito. Para a Matera, isso significou também adaptar a tecnologia para atender a modelos de negócios diversos, uma flexibilidade que seria fundamental para lidar com uma avalanche de ideias posteriores, tanto as promissoras, quantos as que não foram para frente.
“A gente entrega uma plataforma que, na verdade, é uma caixa de ferramentas. Os clientes vão olhar, bater o olho e saber qual é a melhor ferramenta para testar conforme o modelo deles […] Apareceu de tudo. Teve muito modelo maluco, muito banco de nicho: o banco do caminhoneiro, o banco do fulano… A gente viu muita gente surgir e depois sumir”
Esse ambiente efervescente foi impulsionado pela liquidez elevada da época. A Selic era muito mais baixa e era, portanto, mais compensatório que as instituições assumissem o risco emprestando dinheiro para fintechs do que deixar esse dinheiro parado. No entanto, vale destacar, “essa balança começou a se inverter com o tempo”, avalia.
Mesmo com a grande empolgação, segundo Amaro, os empreendedores descobriram eventualmente que operar um banco é bem mais complexo do que imaginavam. O desafio estava não apenas na tecnologia, mas nas exigências regulatórias e na maturidade operacional.
“Do dia pra noite, o cara aparecia na nossa porta e falava: ‘Quero abrir um banco’. E a gente perguntava: ‘Mas o que você quer fazer?’ E ele dizia: ‘Ainda não sei, mas quero abrir um banco’ […] Você tem que conhecer rotinas de operação, contabilidade, reporte para o regulador. Começaram a roubar gente dos grandes bancos para operar, mas não tinha para todo mundo”
Muitos desses novos entrantes adotaram o modelo de “conta bolsão”, em que uma instituição usa a estrutura bancária de outra para oferecer contas virtuais aos seus clientes.
Foco no PJ e crédito estruturado
Com o esgotamento das oportunidades nas contas de pessoa física, o foco do mercado se voltou para as pequenas e médias empresas. A conta PJ passou a ser vista com outros olhos, especialmente por distribuidoras de bebidas, que perceberam o potencial dos pontos de venda como espaços estratégicos para manter contas baseadas em recebíveis.
Esse movimento abriu espaço para novos formatos de concessão de crédito, estruturados a partir da análise do comportamento financeiro dos clientes. Com essa abordagem, tornou-se possível oferecer crédito lastreado nos próprios recebíveis. Esse novo momento do mercado foi considerado mais saudável e resultou no surgimento de empresas que continuam ativas até hoje.
“O importante são os ‘nãos’, na verdade. O que a gente não faz […] Tem muito conhecimento embarcado. O conhecimento muitas vezes está na cabeça das pessoas”
Nesse ponto, própria estrutura organizacional teve que amadurecer junto com o mercado, o que gerou maior equilíbrio entre atender às obrigações regulatórias e desenvolver soluções novas faz parte do DNA da empresa.
“Não é algo que se capacita do dia para a noite. As pessoas têm que passar por momentos que levam à maturidade, para conseguir dar conta daquele código, daquele atendimento, daquela situação […] Inovação também está em se jogar naquilo que é diferente e trazer para o nosso contexto”