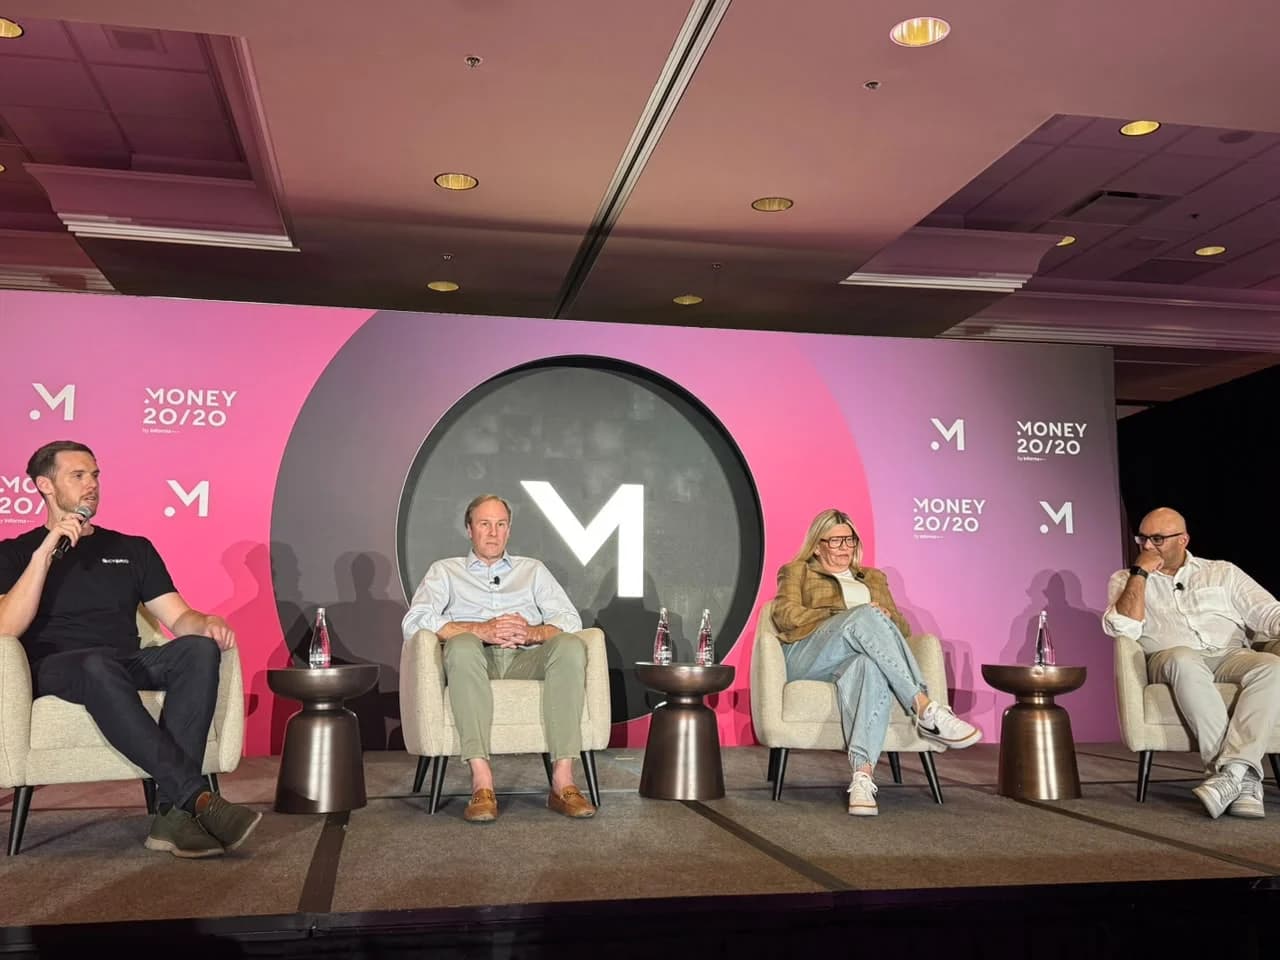
Empresas que passaram a aceitar pagamento em stablecoin sem ter se preparado ganham um risco novo no balanço: a moeda tem tratamento contábil diferente do dinheiro em caixa e deixa dúvida sobre o que acontece numa falência. O alerta é de Jeffrey Wallis, CEO e presidente da N3XT, banco que emite em blockchain os dólares depositados pelos clientes, num painel do Money20/20 USA, em Las Vegas, no domingo (18).
No painel Beyond the Hype, sobre stablecoin em pagamento entre empresas, Wallis deu nome ao grupo. “Muitos dos nossos clientes, muitos dos nossos parceiros são o que eu chamo de stablecoin accidentalists”, disse, em tradução livre. Com o termo, ele descreve quem aceita a moeda sem ter decidido isso.
Como checar quem está pagando
Avinash Chidambaram, cofundador e CEO da Cybrid, contou que, há alguns anos, um escritório de advocacia com 5.900 advogados levou à empresa o pedido de clientes do setor Web3 que queriam pagar em stablecoin. O escritório precisava de carteira própria e de confirmar a origem do dinheiro. A checagem, segundo ele, olha a que serviços a carteira já foi exposta, como misturadores de moedas, e trava endereços verificados por um depósito de centavos. Parceiros em países como Índia e Brasil, disse, precisam ter cobertura regulatória local.
Chidambaram questionou o corte comum de aceitar carteira com menos de 1% de exposição a atividade problemática. Charlene Cieslik, fundadora da Complifact AML e especialista em prevenção à lavagem de dinheiro, respondeu que depende do cliente. No fim do painel, chamou de mito a ideia de repassar o risco a outro elo da cadeia. “As pessoas acham que outra pessoa está fazendo isso e não deixam claro quem de fato está fazendo”, disse, em tradução livre.
Wallis separou stablecoin, com reserva integral, de depósito tokenizado, que depende do balanço do banco emissor. “Vamos ver bancos quebrarem neste mundo de dinheiro que se move rápido”, afirmou, em tradução livre. O BIS, que reúne os bancos centrais, defende depósitos tokenizados no lugar de stablecoins.
Publicidade
O GENIUS Act visto do outro painel
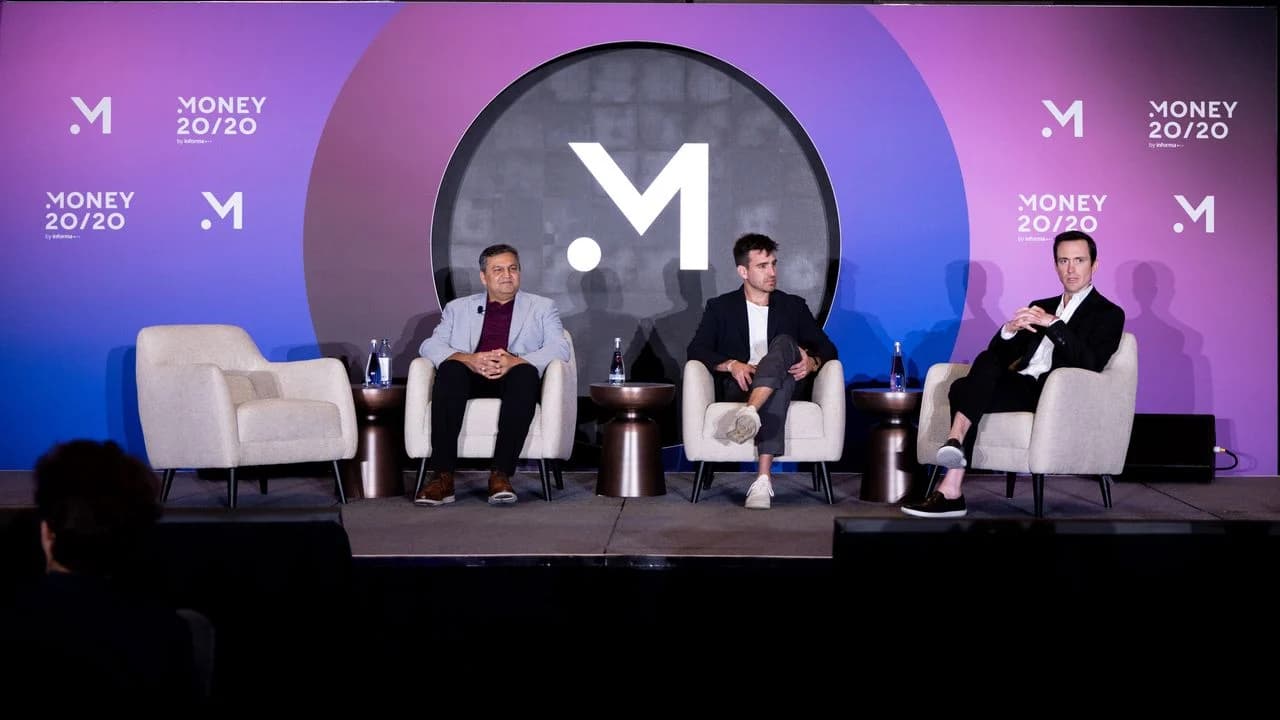
No painel Programmable Money, Unprogrammable Institutions, Madhusudhan (Madhu) Magadi, diretor-geral e CTO da NTT Data, abriu dizendo que, com o GENIUS Act transformado em lei, a stablecoin virou tema de compliance. A lei dos EUA foi sancionada em 18 de julho de 2025, exige reservas de pelo menos 1 para 1, deu 1 ano para os reguladores publicarem regras e vale 18 meses depois da sanção ou 120 dias depois das regras finais, o que vier primeiro.
O que o texto do GENIUS Act exige
Tema
Regra na lei
Lastro
Reservas identificáveis de pelo menos 1 para 1
Rendimento
Emissor não paga juros ao detentor só por manter, usar ou reter a moeda
Regras
Reguladores têm até 1 ano depois da sanção
Vigência
18 meses depois da sanção ou 120 dias depois das regras finais, o que vier primeiro
Nassim Eddequiouaq, fundador e CEO da Bastion Platforms, lembrou que o emissor não pode pagar rendimento ao detentor só por manter a stablecoin; na leitura dele, o emissor pode tirar proveito para si, mas não dividir esse ganho com quem só guarda a moeda. Ele disse esperar mais orientação do OCC, regulador dos bancos nacionais dos EUA, nos próximos trimestres. A Bastion está entre os três trust banks de stablecoin e IA com aval condicional do OCC.
Magadi defendeu que banco que usar agentes de IA para operar 24 horas por dia mantenha uma pessoa nomeada como dona do resultado e do risco. Os dois painéis divergiram sobre a oportunidade: no primeiro, Chidambaram disse ver demanda real em pagamentos internacionais entre empresas e remessas; no segundo, Eddequiouaq chamou esse uso de exagerado por ora, até se formar liquidez nesses mercados.
O que observar
Nos dois painéis, a parte difícil de usar stablecoin entre empresas ficou fora da blockchain: definir quem checa a contraparte, como a moeda entra na contabilidade e quem responde ao regulador. Vale acompanhar se as regras finais do GENIUS Act vão estender exigências de diligência aos parceiros de pagamento, e não só aos emissores.