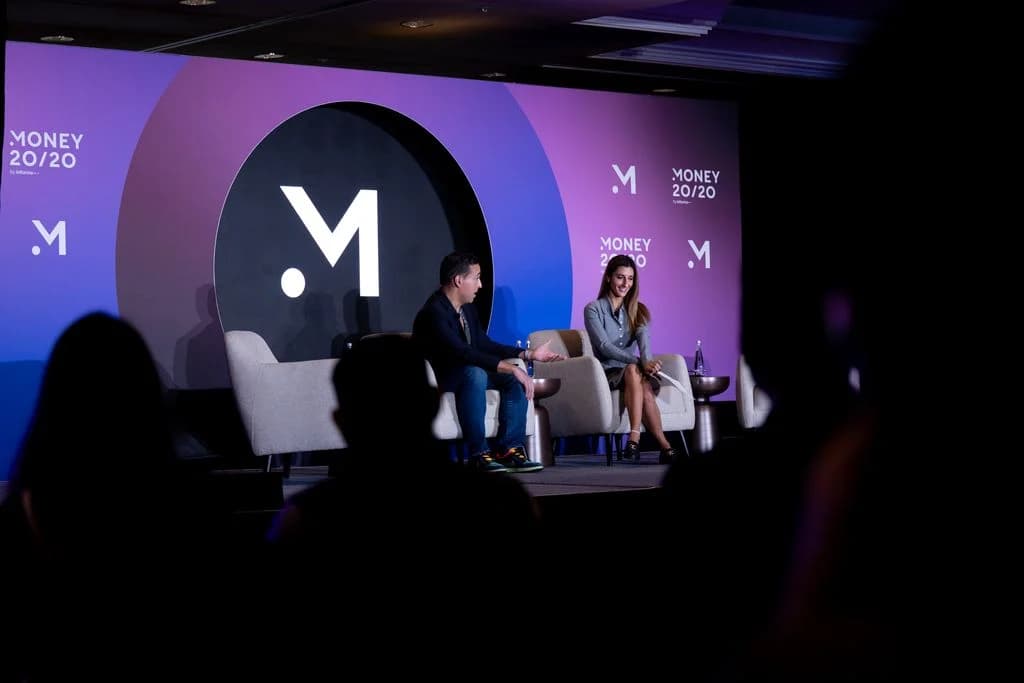
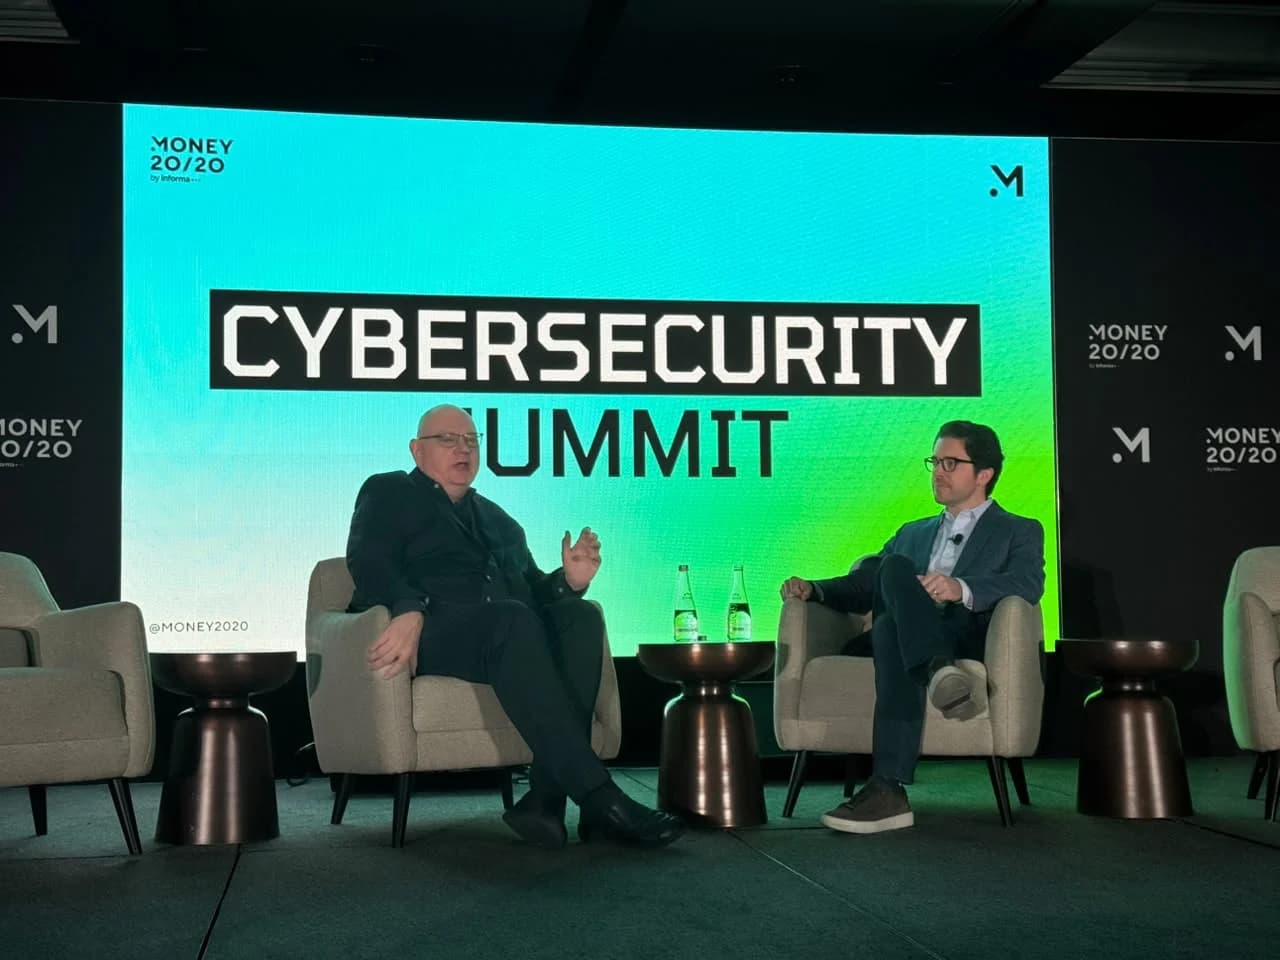
O X, antigo Twitter, não usa a atividade do cliente na rede social para confirmar quem ele é no X Money, o serviço financeiro da empresa nos EUA. A checagem é um processo de KYC independente, com selfie e cópia da carteira de motorista, disse Rob DeCampos, Chief Compliance Officer do X, no Money20/20 USA, em Las Vegas, no domingo (18).
A sessão abriu o Network Effects Summit, com mediação de Cokie Hasiotis Harris, Head of Vertical Marketing da Socure, empresa de antifraude que checa identidade na rede da Circle.
O que conta e o que não conta como sinal de risco
DeCampos usou como exemplo a moderadora, fã de Pokémon: se ela parar de comprar cartas, isso não vira regra de monitoramento, disse. O sinal que interessa é um login em Nova Jersey e, cinco minutos depois, um gasto em Miami. “O aspecto de rede social é um dado, mas não é o dado”, afirmou, em tradução livre.
Vale também para quem mente a idade na rede e depois pede cartão de débito. “O comportamento na rede social é um dado, mas não é usado como validação ou nível de verificação”, disse (tradução livre).
No X Money, o post ajuda a ler risco, mas quem valida o cliente é o KYC
Sinal
Como o compliance do X trata
Login num lugar, gasto em outro minutos depois
Sinal útil
Interesse na rede (ex.: Pokémon)
Não vira gatilho de monitoramento
Comportamento na rede social
Dado de apoio, não validação
Selfie e cópia da carteira de motorista
Verificação no KYC
Fonte: Rob DeCampos, do X, no Money20/20 USA (18/10/2026)
Publicidade
Reguladores querem ver além da área de pagamentos
Para o executivo, o regulador custa a separar várias plataformas dentro de uma empresa só e espera que ela use os dados guardados fora da estrutura de pagamentos. Ele disse ter vivido isso na Intuit, dona do QuickBooks: pela biografia publicada pelo evento, foi o primeiro BSA/AML Officer da Intuit no nível de toda a empresa e Chief Compliance Officer global da Western Union.
O X se apoia em bancos parceiros com seguro do FDIC, o fundo garantidor americano, lembrou. As contas do X Money ficam no Cross River Bank, segundo a PYMNTS. Programas de prevenção à lavagem de dinheiro (BSA), sanções e cibersegurança “não podem ser pulados só porque você tem uma plataforma de rede social”, disse (tradução livre).
A moderadora citou licenças em 43 estados americanos e disse que Nova York levou bem mais tempo. DeCampos respondeu que a demora não é veredito sobre um programa: estados como Nova York querem ver maturidade antes do lançamento, com avaliação de risco, controles comprovados, conciliação independente de dados e call reports.
Em janeiro de 2025, quando o X anunciou a Visa como primeira parceira do X Money, a X Payments LLC tinha licença em 41 estados e registro na FinCEN, segundo a CNBC. Em abril de 2026, o serviço ainda aguardava licenças em parte dos estados.
Agentes de IA e o conselho a outras redes
DeCampos disse ainda não estar convencido de que agentes de IA elevem a taxa de fraude e defendeu não bloquear em massa o que parece robô: clientes legítimos usam agentes para comprar. Varreduras em lote que rodavam por uma semana, às vezes 30 dias, precisam dar lugar a alertas em tempo real, com ajuda da IA.
A Meta, TikTok ou Snap, se decidissem montar um banco, ele recomendaria entender o que o consumidor quer antes de escolher a licença (charter bancário ou licenças de transmissão de dinheiro) e construir cedo a relação com reguladores e bancos parceiros. Desde setembro, o X migrou pagamentos a criadores nos EUA para o X Money.
O que observar
Para redes sociais que entram em pagamentos, a pergunta é até onde o histórico de uso pode servir como sinal de risco sem virar critério de verificação, e se reguladores estaduais vão cobrar ou limitar esse uso.
Se mais consumidores comprarem por meio de agentes de IA, regras desenhadas para pessoas tendem a gerar atrito com clientes legítimos. O teste será calibrar esses limites com dados.